{{ 'fb_in_app_browser_popup.desc' | translate }} {{ 'fb_in_app_browser_popup.copy_link' | translate }}
{{ 'in_app_browser_popup.desc' | translate }}
{{ childProduct.title_translations | translateModel }}
{{ getChildVariationShorthand(childProduct.child_variation) }}
{{ getSelectedItemDetail(selectedChildProduct, item).childProductName }} x {{ selectedChildProduct.quantity || 1 }}
{{ getSelectedItemDetail(selectedChildProduct, item).childVariationName }}
關鍵字搶先看 👀
#財富階梯#管理#理財#AI
全店,消費滿300元即享免運優惠,未滿300元需付60元運費
商品存貨不足,未能加入購物車
您所填寫的商品數量超過庫存
{{'products.quick_cart.out_of_number_hint'| translate}}
{{'product.preorder_limit.hint'| translate}}
每筆訂單限購 -1 件
{{'products.quick_cart.quantity_of_stock_hint'| translate : {message: quantityOfStock} }}
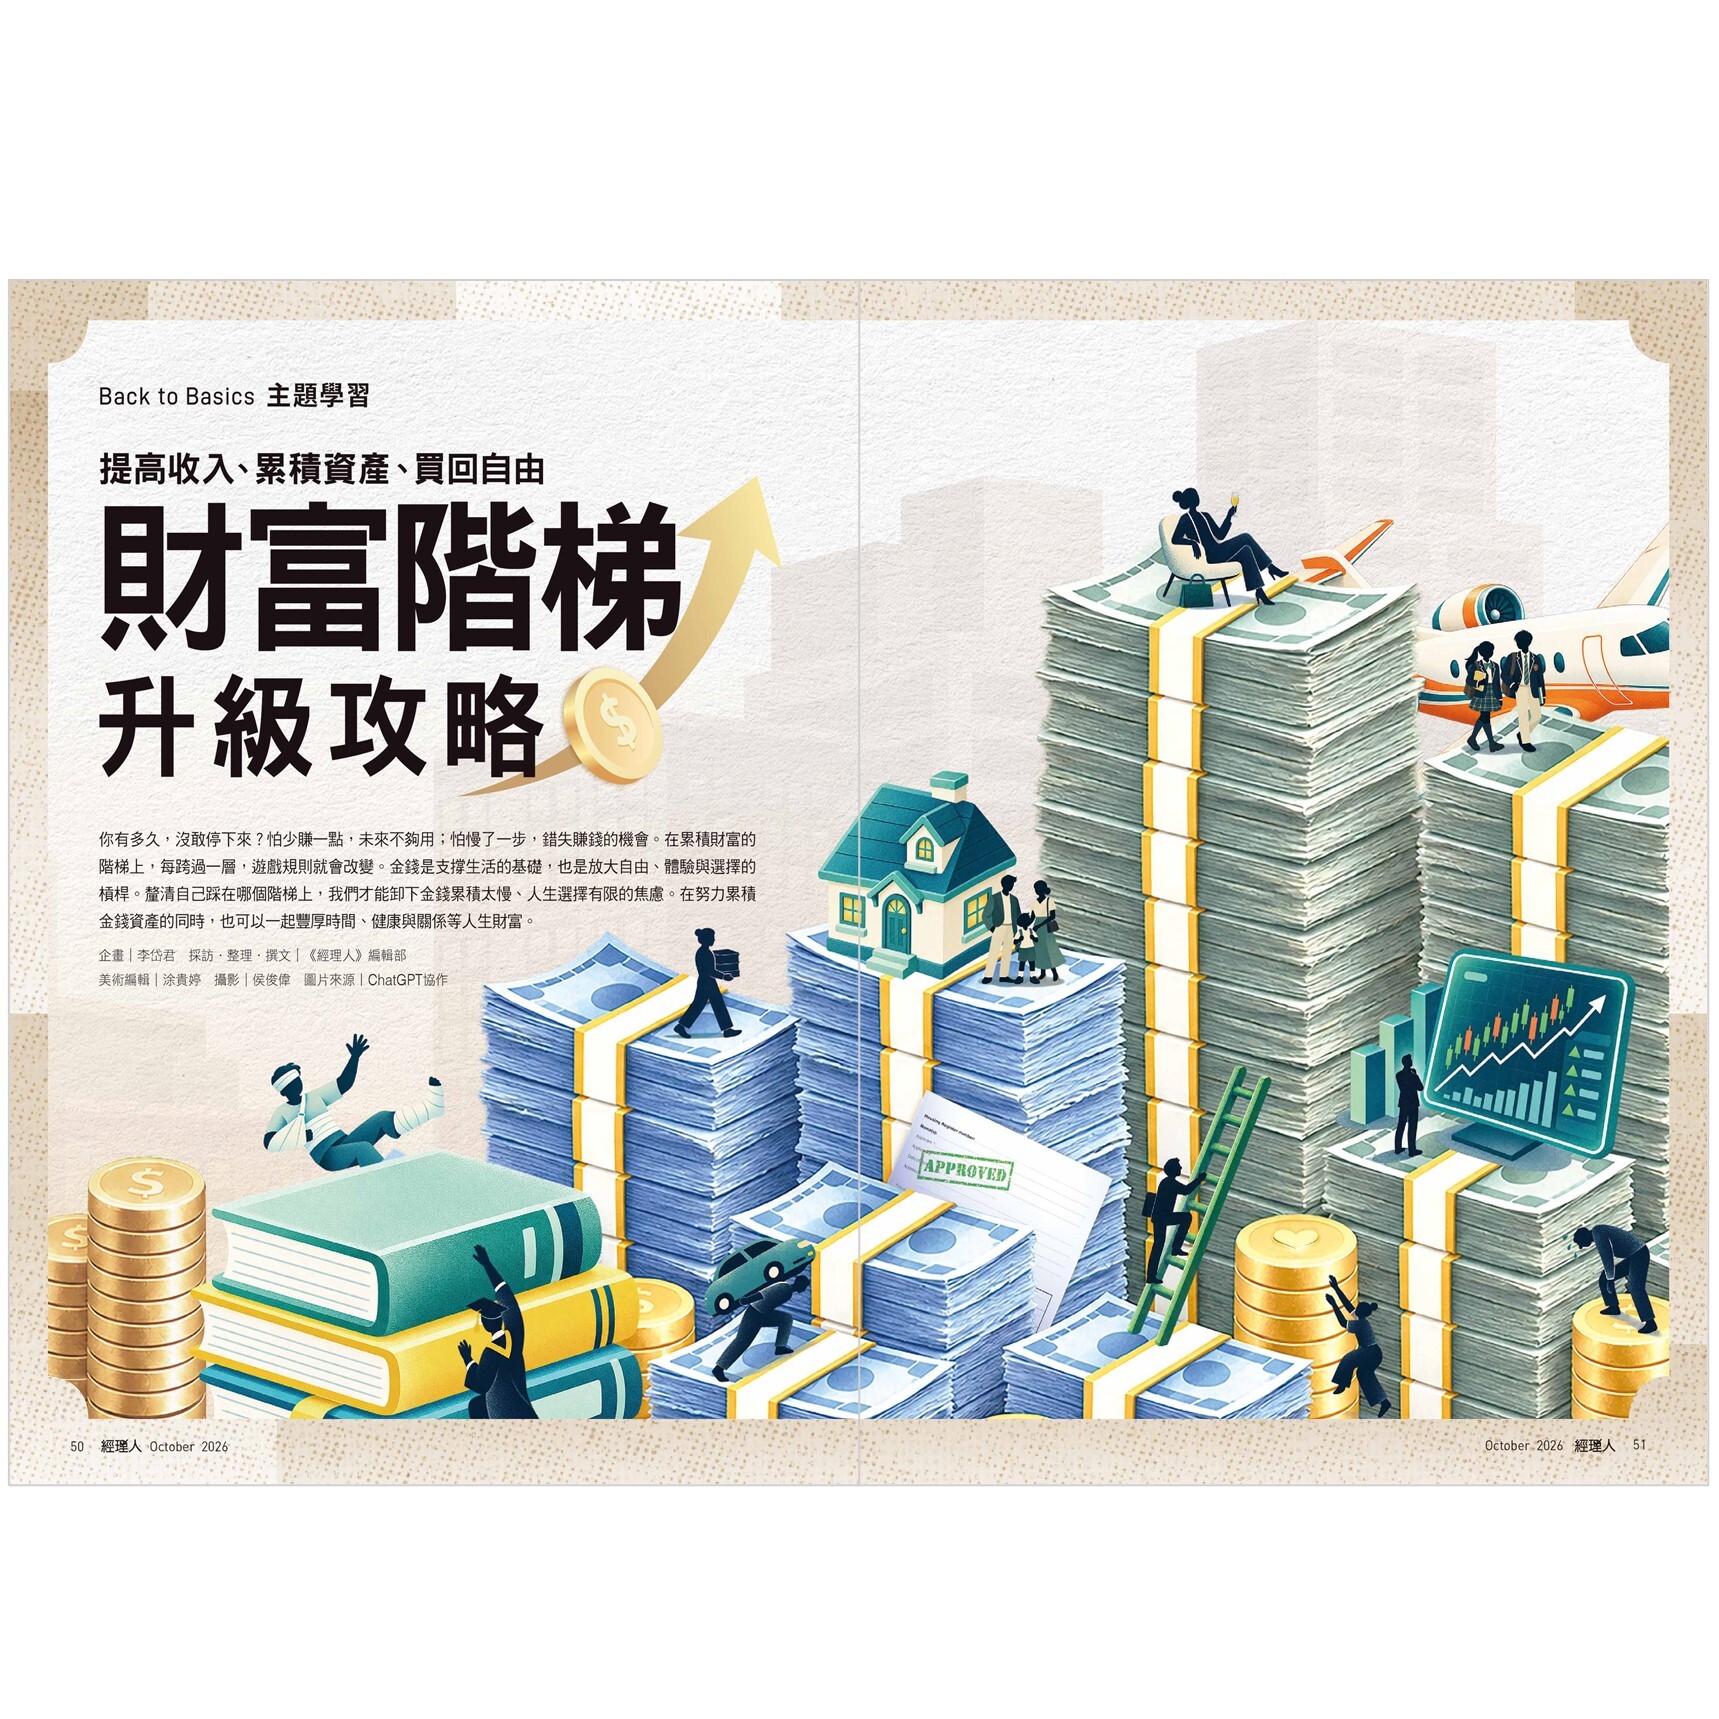
你有多久,沒敢停下來?怕少賺一點,未來不夠用;怕慢了一步,錯失賺錢的機會。
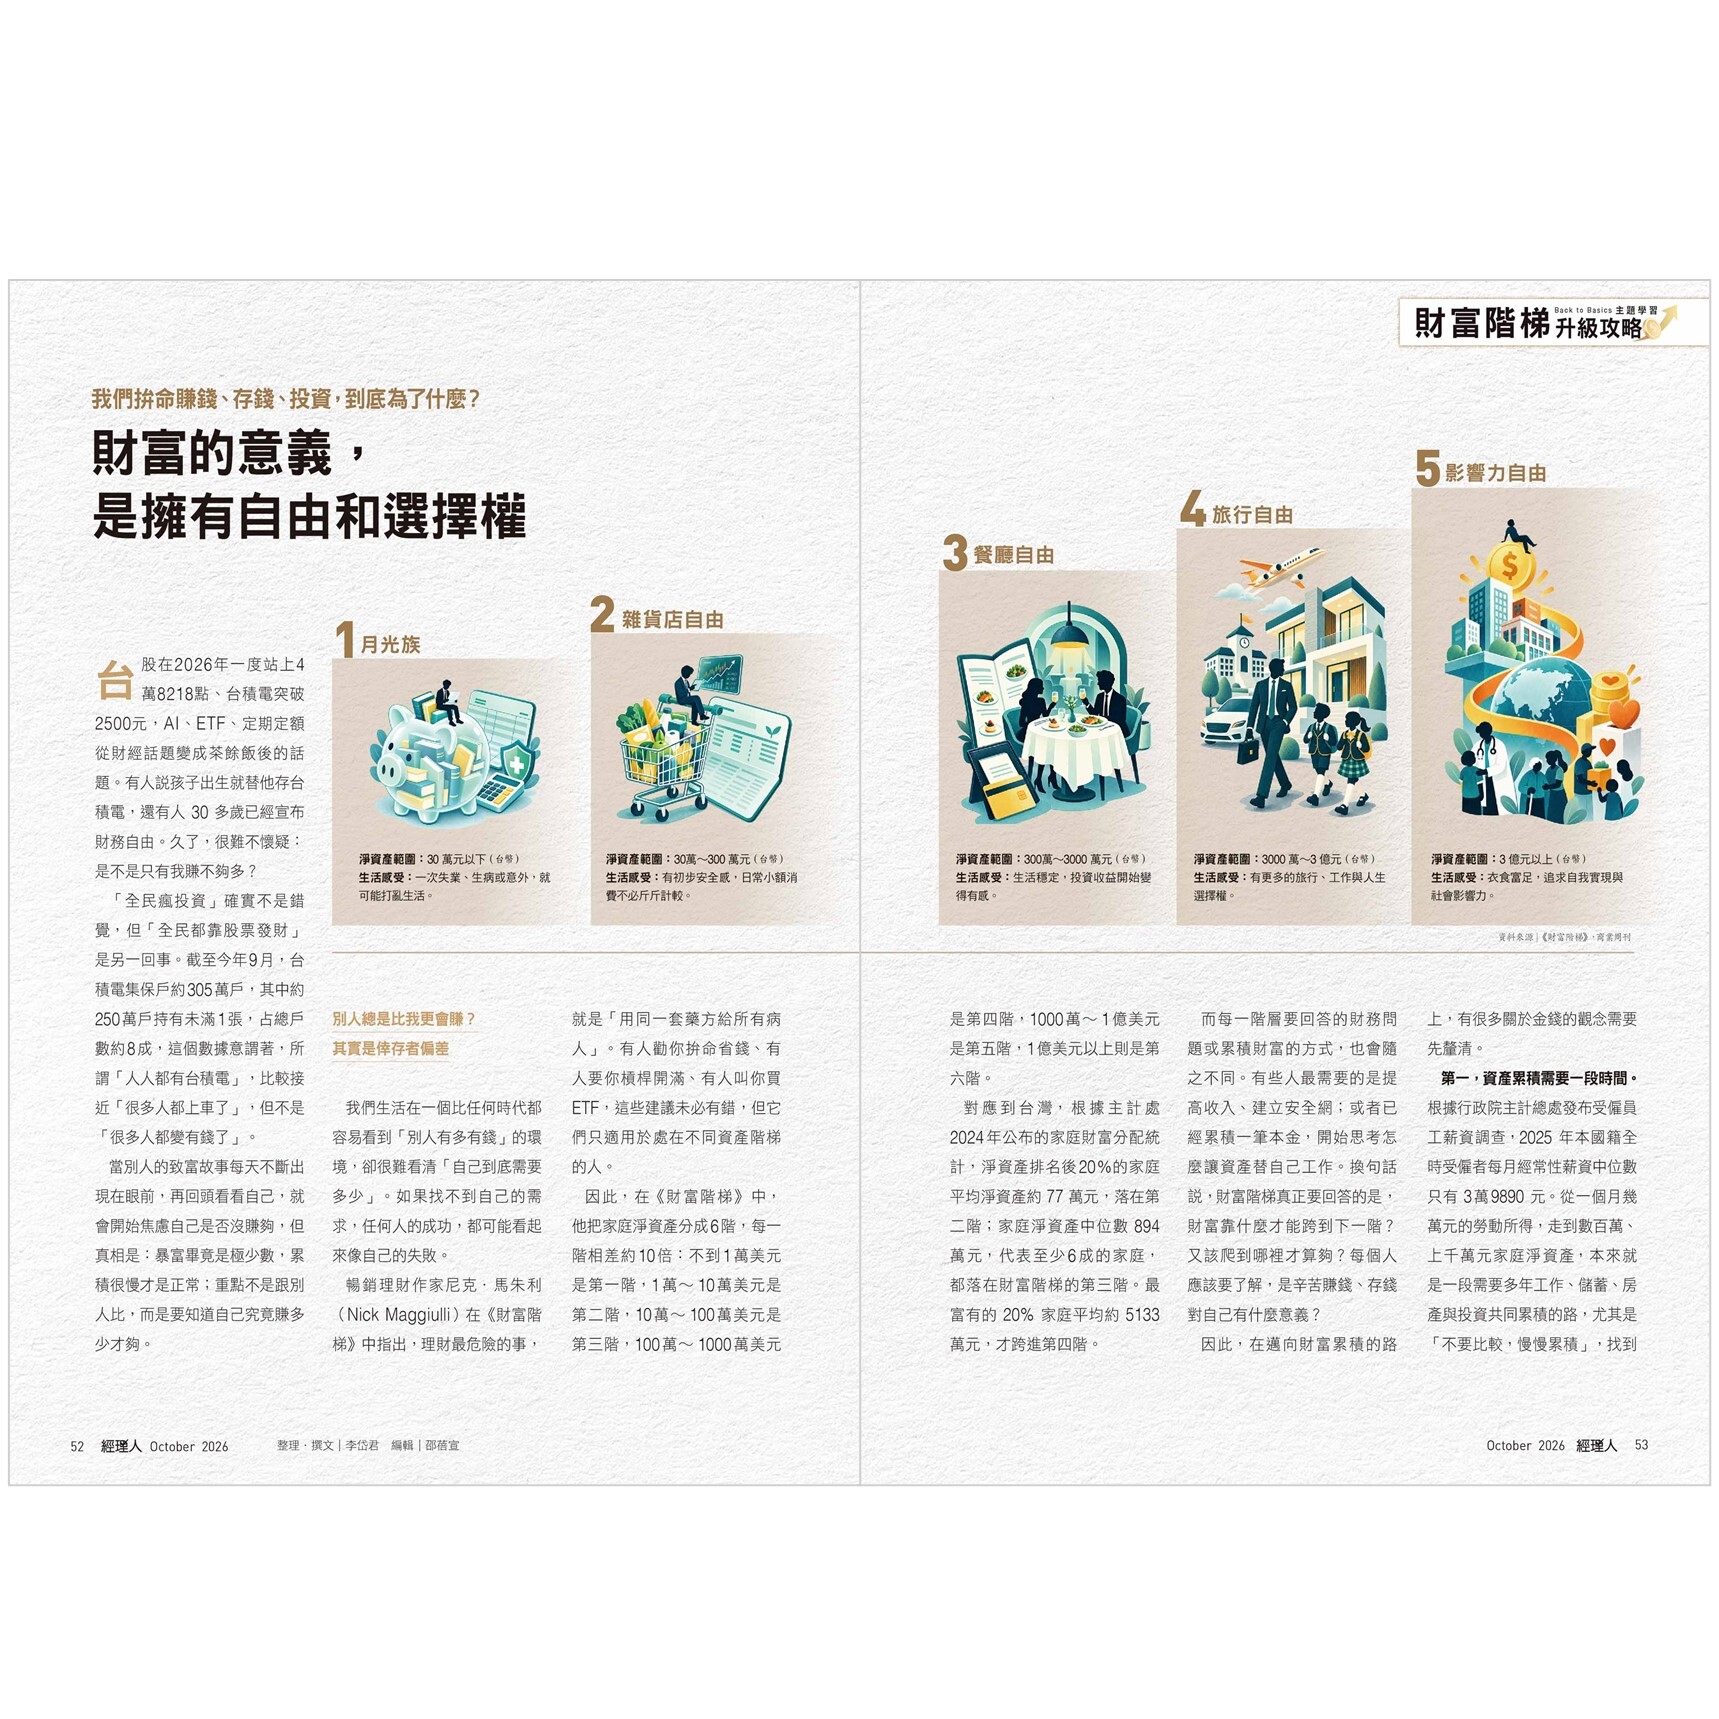
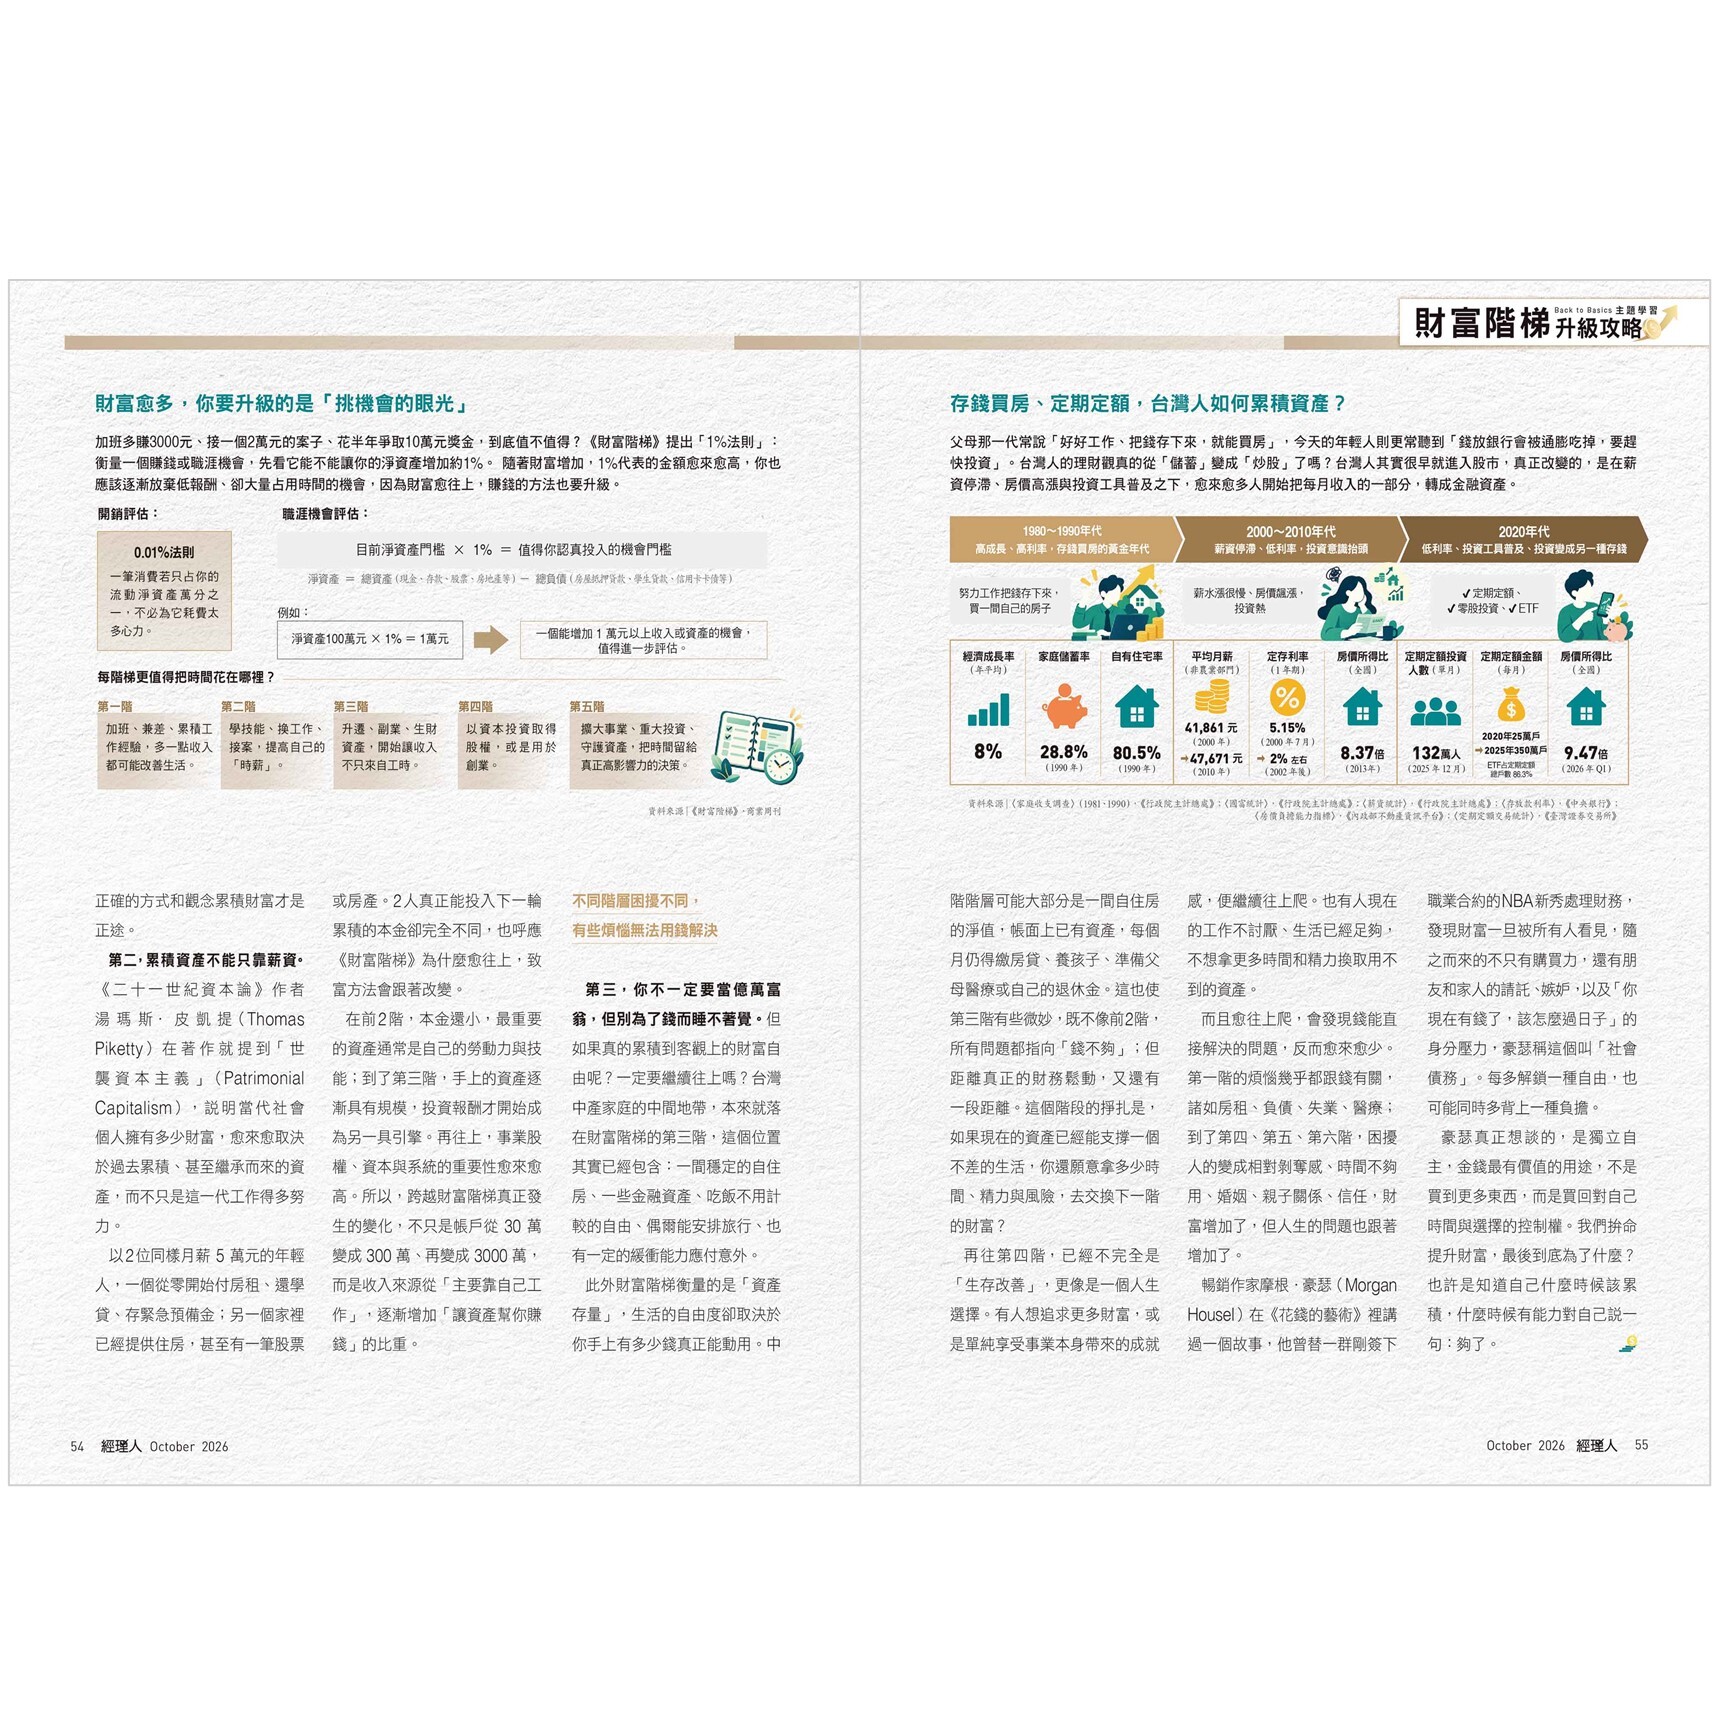
在累積財富的階梯上,每跨過一層,遊戲規則就會改變。金錢是支撐生活的基礎,也是放大自由、體驗與選擇的槓桿。釐清自己踩在哪個階梯上,我們才能卸下金錢累積太慢、人生選擇有限的焦慮。在努力累積金錢資產的同時,也可以一起豐厚時間、健康與關係等人生財富。
這期封面故事,概念取自《財富階梯》(The Wealth Ladder)一書,作者尼克.馬朱利(Nick Maggiulli)的專長是數據分析,在書裡引用許多歷史數據與統計模型,解構各種理財觀念和迷思。
其中最精華的是「財富水準的6道階梯」(均是台幣計算的淨資產):第一階:約30萬;第二階:約30萬~300萬;第三階:約300萬~3000萬;第四階:約3000萬~3億;第五階:約3億~30億;第六階:約30億以上。看完後,有什麼感覺?
最直覺的反應,應該是推算自己落在第幾階,然後感嘆自己永遠到不了哪幾階。當然,也不排除看完後,計算自己可以在幾歲時,攀上第幾階。
看到階梯的財富數字時,我還有另一個好奇:每個階梯的起始數字,都是上一個階梯起始數字的10倍;而且階梯內的財富範圍,多達10倍。淨資產3億和3000萬台幣,怎麼會在同一階?
作者在書裡解釋,「這些財富水準以10倍為區別,是對應於為了促成生活型態的大改變,而需要增加的財富幅度。」
試著問問自己好了,你要到第幾階,才會買一台3000萬元台幣的超跑?說不定即使到第五階,都還有點遲疑。但是也可能,在第三階就入手,而這就違反了作者說的,「你應該根據財富階層來消費,而非根據收入。」
作者的看法是,在不同的階梯,收入來源、投資策略、生活享樂和風險承擔應該、也必須大不相同,不存在一體適用的財務建議。找對策略很重要。
不過,人看到階梯,就有攀升的渴望,爬速不夠快,還會心生焦慮,如同企業階梯一樣。問題是,書裡指出,在美國,「約32% 的家庭會在20年內上升一個階梯,僅5%能上升2個階梯。」有人暴富,但是大多數人只能慢慢來。
幸福學大師塔爾.班夏哈(Tal Ben-Shahar)問MBA學生為什麼攻讀企管碩士學位,學生回答:「為了成為傑出商務人士。」追問成為傑出商務人士是為了什麼?答案可能是:「為了賺更多錢。」再多問幾個為什麼,最終,對方會說:「為了讓我自己(或我關心的人)更幸福。」
這是一個關於金錢終極用途的老生常談。人生「不想窮到只剩下錢」,所以近年來也有書強調,人「不要把錢留到死」。再多的賺錢公式,關於錢的流入流出,最終還是藝術的成分大於科學。
問題是,你的財富標高要多高才算夠高?登頂後,下一個追求是更有錢,還是更幸福?答案,書裡都有,但都是別人的經驗。你的階梯人生,決定要到第幾階,得自己走過。